
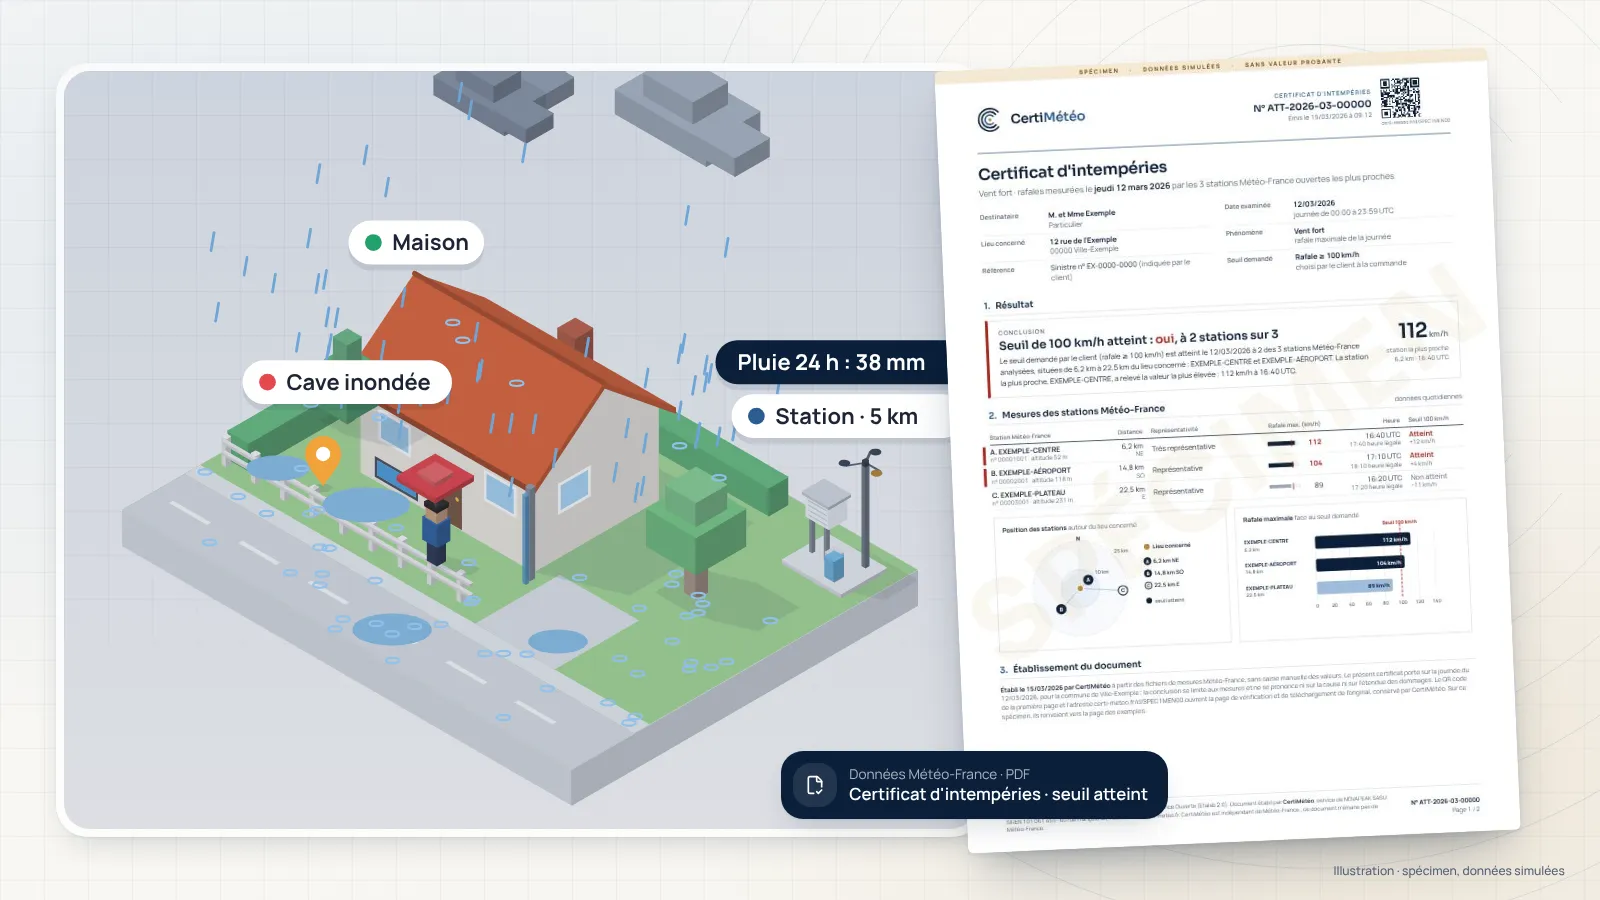
Inondation et assurance : quels justificatifs météo fournir ?
Distinguer CatNat et ruissellement, réunir cumuls pluviométriques, vigilance, hauteur d'eau et photos datées : la marche complète pour obtenir l'indemnisation d'une inondation.
Par l'équipe CertiMétéoPublié le Mis à jour le 3 sources citées
Le document qu'il vous faut
Certificat de précipitations
PDF par e-mail en quelques minutes
36 €TTC · 30 € HT
Sommaire de l'article
- 1.CatNat ou garantie classique : deux régimes à distinguer
- 2.Délais et déclaration à l'assureur
- 3.Les justificatifs météo indispensables
- 4.Franchise CatNat : ce qu'il faut savoir
- 5.L'expertise et les pièges à éviter
- 6.Contester un refus ou une indemnisation insuffisante
- 7.Cas particuliers : entreprises, agriculteurs, copropriétés
Derrière le mot « inondation » se cachent des régimes juridiques différents — débordement de cours d'eau, ruissellement urbain, remontée de nappe, refoulement d'égout — qui ne se traitent pas de la même façon. Voici comment construire un dossier solide et quels justificatifs météo réunir.
CatNat ou garantie classique : deux régimes à distinguer
| Type d'inondation | Régime applicable | Conditions |
|---|---|---|
| Débordement cours d'eau | CatNat | Arrêté interministériel publié au JO. |
| Submersion marine | CatNat | Arrêté interministériel publié au JO. |
| Remontée de nappe | CatNat | Arrêté interministériel publié au JO. |
| Coulée de boue | CatNat | Arrêté interministériel publié au JO. |
| Ruissellement urbain (pluies violentes) | Garantie tempête-grêle-neige ou CatNat selon intensité | Souvent traité hors CatNat si l'arrêté n'est pas pris. |
| Refoulement d'égout / canalisation | Garantie dégâts des eaux du contrat | Pas de CatNat requis. |
Délais et déclaration à l'assureur
- 1Sinistre classique (dégâts des eaux, TGN) : 5 jours ouvrés.
- 2Catastrophe naturelle reconnue : au plus tard 30 jours après la publication de l'arrêté au Journal officiel (délai porté de 10 à 30 jours par la réforme issue de la loi n° 2021-1837 du 28 décembre 2021, applicable depuis le 1ᵉʳ janvier 2023).
- 3Conserver impérativement la preuve de l'envoi (LRAR, accusé portail assureur).
Exemple gratuit
Recevez l'exemple complet en PDF
Certificat d'intempéries : le vrai document, avec toutes ses pages, tel que vous le recevrez. Utile pour le montrer à votre assureur, votre caisse ou votre maître d'ouvrage avant de commander.
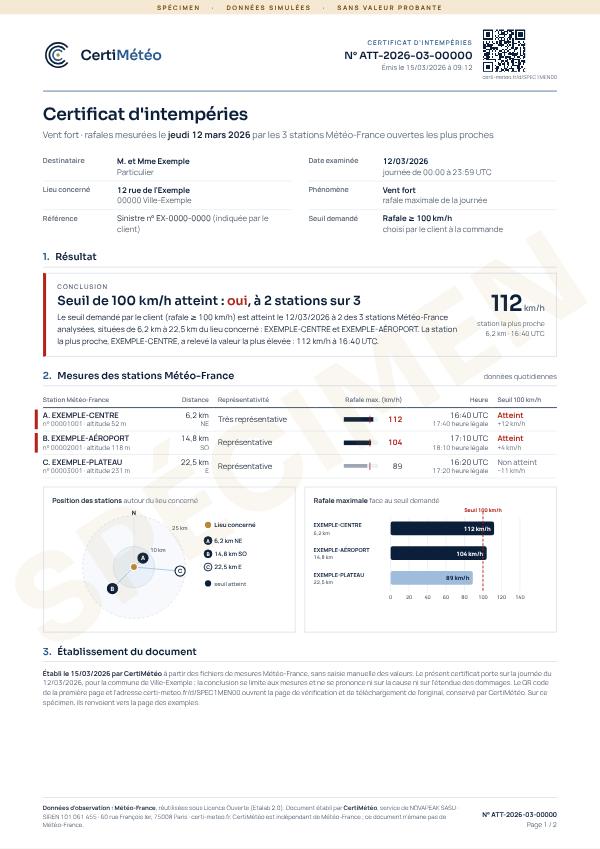
- Spécimen sans valeur probante
- PDF ouvrable tout de suite
- Sans compte, sans carte
Les justificatifs météo indispensables
Le pivot du dossier inondation est la preuve qu'un cumul de précipitations exceptionnel ou une crue ont effectivement frappé l'adresse sinistrée. L'assureur et l'expert s'appuient sur des données quantifiées, pas sur des appréciations : un certificat d'intempéries ou un historique météo de la commune les apporte.
- Cumul de précipitations sur 1 h, 6 h et 24 h à la station la plus proche.
- Vigilance Météo-France pluie-inondation ou orages le jour J.
- Vigilance crues de Vigicrues (jaune, orange, rouge) sur le bassin concerné.
- Hauteur d'eau atteinte (photo datée avec repère, témoin, repère de crue communal).
- Arrêté CatNat publié au JO (si pris) avec date et zonage.
- Photos horodatées extérieures et intérieures du bien.
- Inventaire chiffré des biens endommagés (factures, devis).
Le cumul de pluie se lit sur un relevé de pluviométrie : 1 mm correspond à 1 litre d'eau par mètre carré. Pour une infiltration après un orage, voyez aussi l'attestation d'orage pour l'assurance. CertiMétéo certifie les précipitations mesurées ; la hauteur d'eau atteinte chez vous se prouve, elle, par photos et constats.
Franchise CatNat : ce qu'il faut savoir
La franchise légale CatNat est fixée à 380 € pour les biens à usage non professionnel et à 1 520 € pour les dommages causés par les mouvements de terrain liés à la sécheresse et à la réhydratation des sols. Pour les biens professionnels, la règle historique (10 % du montant des dommages, avec un minimum de 1 140 €) a été réformée pour les contrats conclus ou renouvelés depuis le 1ᵉʳ janvier 2024 : vérifiez votre contrat. Pour les événements survenus depuis le 1ᵉʳ janvier 2023, la franchise des particuliers et des entreprises n'est plus modulée en fonction du nombre d'arrêtés pris dans la commune, cette modulation ne subsistant que pour les collectivités (Géorisques).
L'expertise et les pièges à éviter
Les motifs de refus les plus fréquents : défaut d'entretien (gouttières bouchées), travaux non déclarés, sous-évaluation des capitaux assurés, ou requalification en ruissellement non couvert. Un cumul de pluie élevé, mesuré par une station Météo-France proche, objective l'intensité de l'épisode et peut appuyer votre position face à l'argument du défaut d'entretien ; l'appréciation revient à l'assureur et à l'expert.
Contester un refus ou une indemnisation insuffisante
- 1Demander le rapport d'expertise détaillé par écrit.
- 2Mandater une contre-expertise (à votre charge, parfois remboursée par la « garantie défense recours »).
- 3Envoyer une LRAR au service réclamation avec pièces nouvelles (certificat météo, photos manquantes).
- 4Saisir le Médiateur de l'Assurance (gratuit, 90 jours pour répondre).
- 5Tribunal judiciaire en dernier recours.
Cas particuliers : entreprises, agriculteurs, copropriétés
Les professionnels disposent souvent d'une garantie « pertes d'exploitation » qui s'enclenche en cas de fermeture suite à inondation. Les agriculteurs relèvent du fonds de solidarité national pour les cultures non assurables et de l'assurance MRC pour les autres. En copropriété, le syndic gère les parties communes mais chaque copropriétaire reste responsable de la déclaration de ses parties privatives.
PDF par e-mail en quelques minutes
Besoin d'une preuve météo ? Choisissez votre document.
Un certificat établi à partir des données Météo-France avec cumuls de pluie horodatés à votre commune : une pièce à joindre à votre dossier, dont l'appréciation revient à l'assureur et à l'expert.
Assurance, sinistre, litige
Certificat d'intempéries
36 €TTC le certificat · 30 € HT
- Mesures des 3 stations Météo-France les plus proches
- Vent, pluie, froid ou chaleur, à la date choisie
- Conclusion fidèle aux valeurs, numéro unique vérifiable
PDF par e-mail en quelques minutes
Chantier, CIBTP, maître d'ouvrage
Relevé horaire
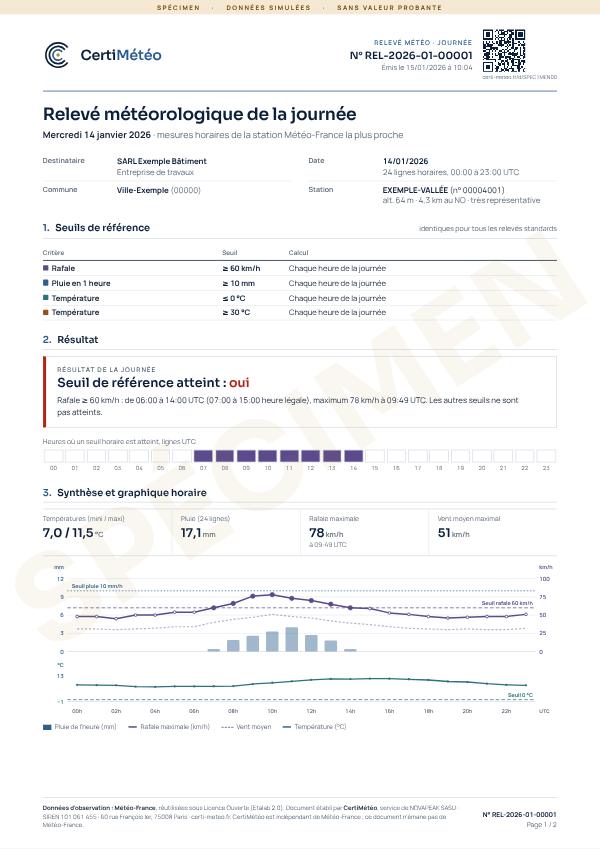
30 €TTC la journée · 25 € HT
- 24 lignes horaires de la station Météo-France de référence
- Pluie, rafales, températures et heures de dépassement
- Seuils standards ou critères de votre marché (option)
PDF par e-mail en quelques minutes
- 1Adresse et dateCommune ou adresse du lieu, jour concerné.
- 2Paiement sécuriséCarte, Apple Pay ou Google Pay, facture incluse.
- 3PDF en quelques minutesPar e-mail, numéroté, mesures Météo-France citées.
CertiMétéo est indépendant de Météo-France : les mesures proviennent des stations Météo-France, le document est établi par CertiMétéo. Aucun document ne garantit l'acceptation d'un dossier par un assureur ou une caisse.
Questions fréquentes
Une inondation est-elle toujours indemnisée au titre des CatNat ?
Quel délai pour déclarer une inondation à mon assureur ?
Ma commune n'a pas obtenu l'arrêté CatNat, suis-je condamné ?
Comment prouver la hauteur d'eau atteinte ?
Quel est le montant de la franchise CatNat 2026 ?
Une autre question ? Écrivez-nous.
Sources et références
Les textes et données sur lesquels s'appuie ce guide, à consulter à la source.
- 1.Loi n° 2021-1837 du 28 décembre 2021Légifrance
- 2.GéorisquesGéorisques
- 3.GéorisquesGéorisques
- Mesures des documents CertiMétéo : stations Météo-France, données publiques diffusées sur meteo.data.gouv.fr (Licence Ouverte Etalab 2.0), réutilisées sans modification des valeurs.
À lire ensuite
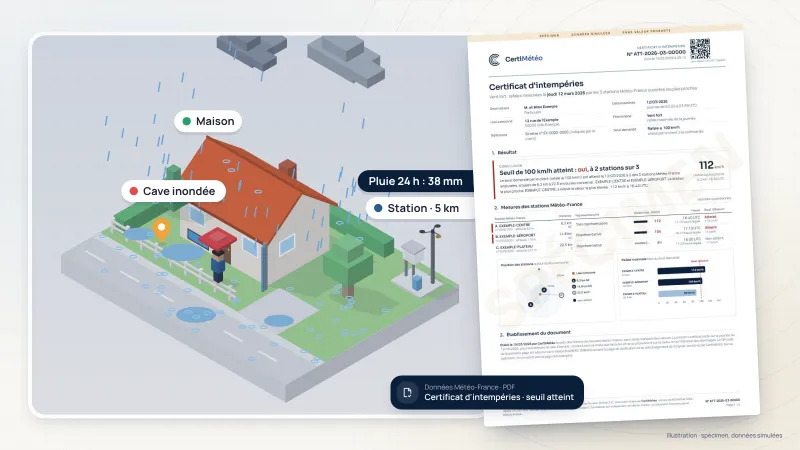
Attestation d'orage ou de foudroiement pour l'assurance : laquelle fournir ?
Appareils grillés, toiture arrachée, sous-sol inondé : après un orage, chaque dégât se prouve avec un document différent. Certificat de foudroiement, relevé de rafales ou de pluie : qui les délivre et quand les demander.
Lire l'article
Épisode méditerranéen des 19-20 octobre 2026 : 640 mm à Solenzara, inondations et démarches
Records de pluie en Corse, cumuls exceptionnels dans les Bouches-du-Rhône, vigilance rouge en Haute-Corse : ce qu'a mesuré Météo-France, et comment faire indemniser une inondation, avec ou sans arrêté de catastrophe naturelle.
Lire l'article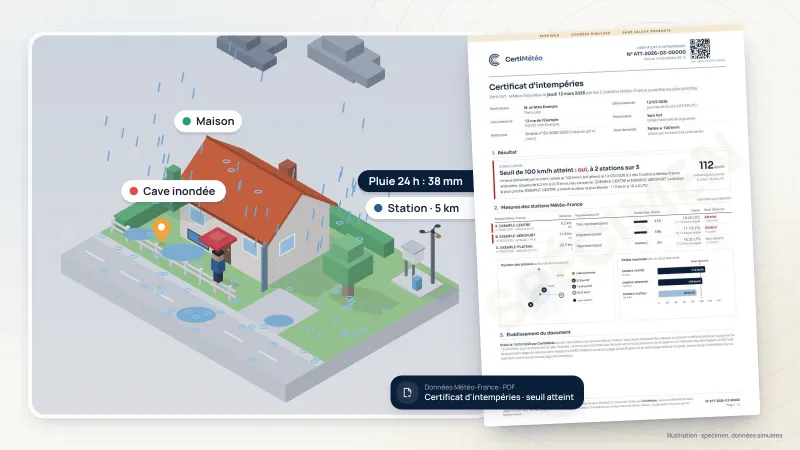
Arrêté de catastrophe naturelle : vérification, démarches et indemnisation 2026
Vérification au Journal officiel, délais de déclaration, justificatifs météo à joindre, recours en cas de refus : la marche à suivre complète pour faire reconnaître un sinistre lié à un arrêté CatNat.
Lire l'article
Relevé pluviométrique : obtenir les relevés de pluie de votre commune et les lire
Où trouver les relevés pluviométriques d'une commune française, comment les lire sans contresens et comment obtenir un relevé daté exploitable pour une assurance, un chantier ou un litige.
Lire l'article