
Indemnisation grêle : démarches d'assurance et justificatifs météo
Délais, garantie TGN, expertise, contestation : la procédure complète pour obtenir une indemnisation grêle, avec les justificatifs météo établis à partir des données Météo-France qui font la différence.
Par l'équipe CertiMétéoPublié le Mis à jour le 3 sources citées
Le document qu'il vous faut
Certificat vent ou pluie de l'épisode orageux
PDF par e-mail en quelques minutes
36 €TTC · 30 € HT
Sommaire de l'article
Toitures perforées, vélux fendus, carrosseries criblées, cultures détruites : un épisode de grêle peut générer des dégâts considérables en quelques minutes. La garantie « tempête-grêle-neige » (TGN) est incluse dans la quasi-totalité des contrats multirisques habitation, automobile tous risques et professionnels. Mais l'acceptation du dossier dépend strictement de la qualité des justificatifs, et notamment d'un relevé établi à partir des données Météo-France daté à la commune sinistrée.
Comprendre la garantie tempête-grêle-neige (TGN)
Depuis la loi du 25 juin 1990, l'article L122-7 du Code des assurances impose que les contrats couvrant l'incendie des biens garantissent aussi les effets du vent dû aux tempêtes. La grêle et le poids de la neige ne relèvent pas de cette obligation, mais les assureurs les regroupent le plus souvent avec le vent dans la garantie « tempête, grêle, neige » : vérifiez vos conditions générales. En automobile, la grêle relève de la garantie « événements climatiques », généralement présente dans les formules tous risques et certaines formules intermédiaires.
Le raisonnement est le même que pour le vent : voir notre guide de l'attestation de tempête pour l'assurance et celui de l'attestation d'orage. Ni la mairie ni la préfecture ne délivrent de certificat : le point est détaillé dans qui délivre un certificat d'intempéries.
Quels délais pour déclarer ?
| Type de sinistre | Délai légal | Base juridique |
|---|---|---|
| Grêle (garantie TGN) | 5 jours ouvrés | Art. L.113-2 du Code des assurances |
| Vol | 2 jours ouvrés | Art. L.113-2 |
| Catastrophe naturelle (si reconnue) | 30 jours après publication de l'arrêté | Art. D.125-6 du Code des assurances (réforme issue de la loi n° 2021-1837 du 28 décembre 2021) |
Le délai court à compter du jour où vous avez connaissance du sinistre. Un dépassement n'entraîne pas systématiquement la déchéance de garantie, mais il peut justifier un refus s'il a causé un préjudice à l'assureur (impossibilité de constater les dégâts, aggravation, etc.).
Exemple gratuit
Recevez l'exemple complet en PDF
Certificat d'intempéries : le vrai document, avec toutes ses pages, tel que vous le recevrez. Utile pour le montrer à votre assureur, votre caisse ou votre maître d'ouvrage avant de commander.
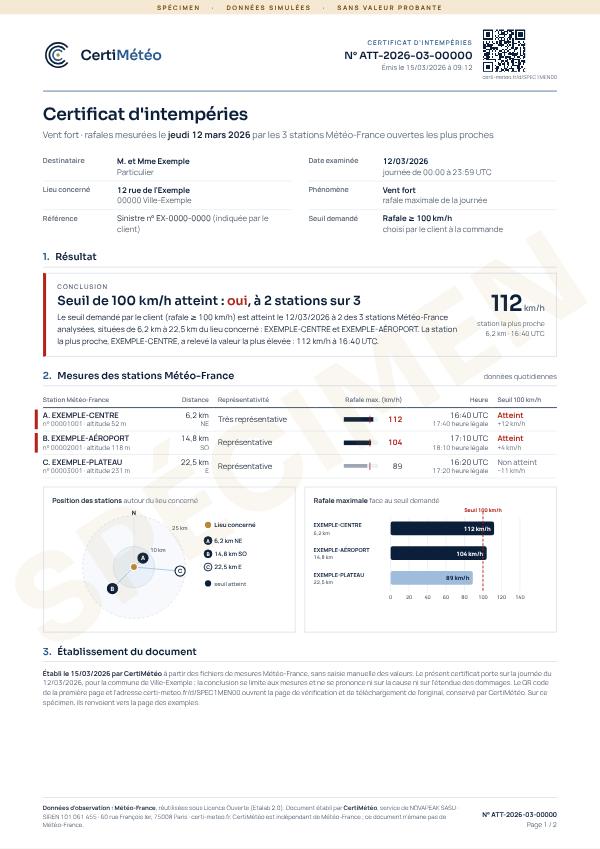
- Spécimen sans valeur probante
- PDF ouvrable tout de suite
- Sans compte, sans carte
Les justificatifs météo qui font la différence
Le réflexe assureur est de demander la preuve qu'un épisode de grêle a bien touché l'adresse sinistrée à la date déclarée. Une simple capture d'écran d'application météo ou un article de presse local ne suffisent généralement pas en cas de contestation.
- Relevé officiel des précipitations et de la grêle pour la commune et la journée concernée.
- Photos des grêlons avec un objet de référence (pièce, règle) : les stations météo ne mesurent généralement pas leur diamètre.
- Vigilance Météo-France en vigueur ce jour-là (orange/rouge orages renforce le dossier).
- Photos datées des dégâts (toiture, véhicule, cultures, bâtiments) avec horodatage.
- Devis de réparation détaillé d'un professionnel.
L'expertise : ce qui se joue vraiment
Selon le montant estimé des dommages et les règles de votre assureur, un expert peut être mandaté. Sa mission : confirmer la cause grêle, chiffrer les dommages et écarter les usures préexistantes. Les mesures de l'orage relevées à une station proche aident à situer l'épisode à votre date.
Que faire en cas de refus d'indemnisation ?
- 1Demander par écrit le motif détaillé du refus.
- 2Contester par lettre recommandée avec accusé de réception en joignant le certificat établi à partir des données Météo-France et les photos datées.
- 3Saisir le service réclamation de l'assureur (réponse sous 2 mois maximum).
- 4Saisir le Médiateur de l'Assurance (gratuit) si le désaccord persiste.
- 5En dernier recours, action devant le tribunal judiciaire.
Cas particulier : agriculture et viticulture
La grêle sur cultures relève de l'assurance multirisques climatique des récoltes (assurance MRC) réformée par la loi du 2 mars 2022. Depuis 2023, cette réforme a réorganisé le partage des pertes entre l'exploitant, l'assureur et la solidarité nationale : renseignez-vous auprès de votre assureur ou de votre chambre d'agriculture. Les mesures de la station Météo-France la plus proche aident à situer l'épisode à la date des dégâts.
PDF par e-mail en quelques minutes
Besoin d'une preuve météo ? Choisissez votre document.
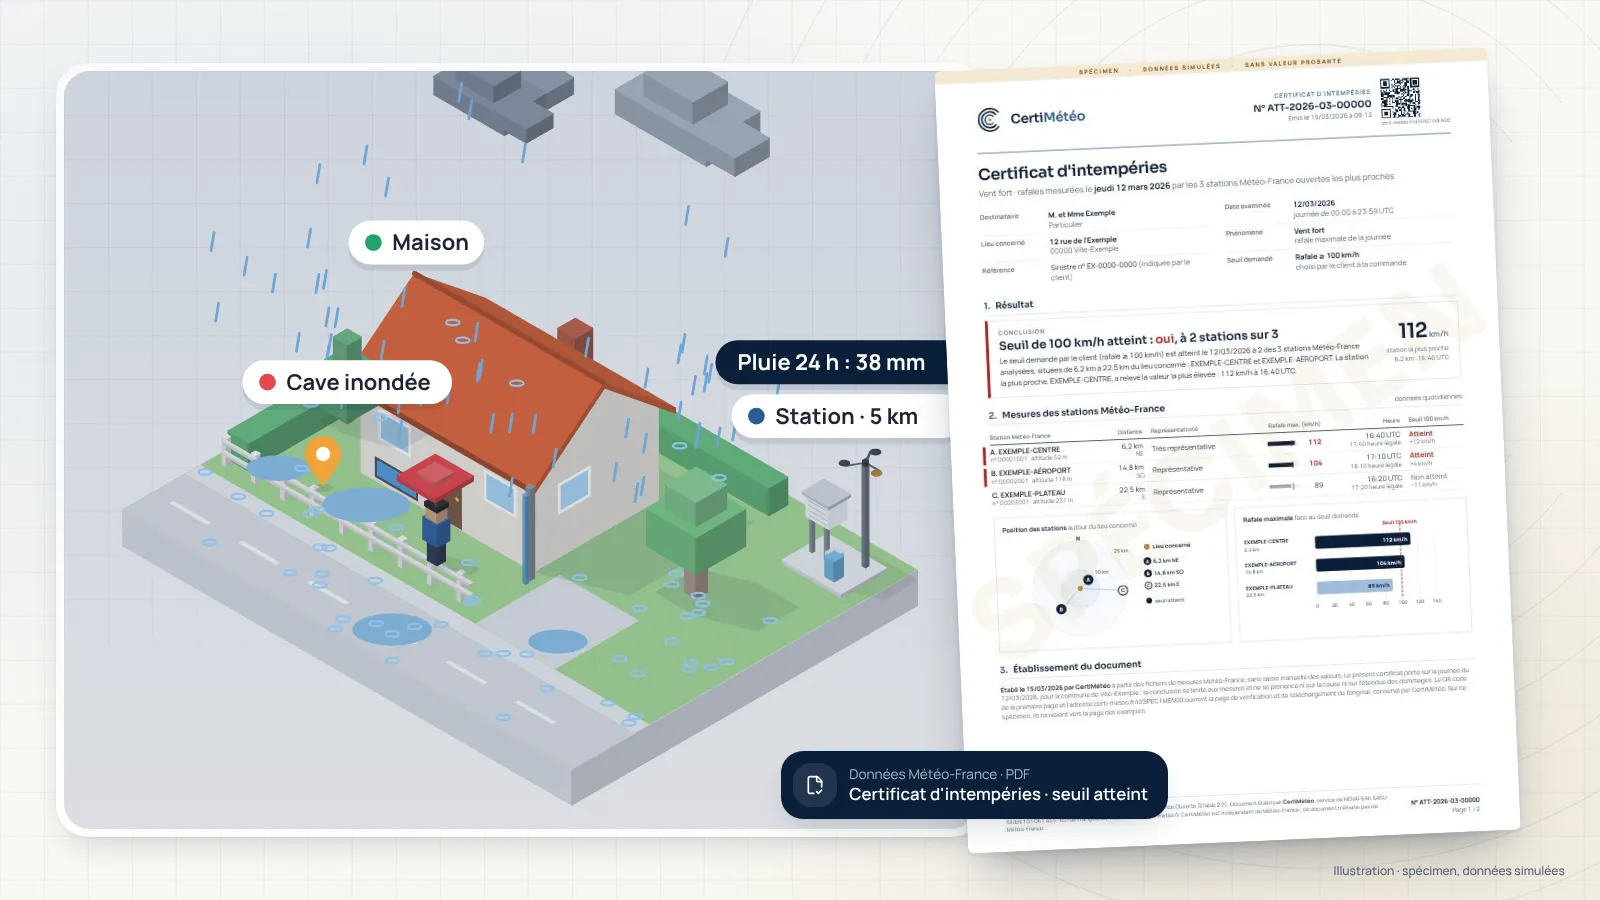
Un certificat établi à partir des données Météo-France daté à votre commune : rafales ou cumul de pluie de l'épisode, à joindre à votre dossier auprès de votre assureur ou expert. La grêle elle-même n'est pas certifiée.
Assurance, sinistre, litige
Certificat d'intempéries
36 €TTC le certificat · 30 € HT
- Mesures des 3 stations Météo-France les plus proches
- Vent, pluie, froid ou chaleur, à la date choisie
- Conclusion fidèle aux valeurs, numéro unique vérifiable
PDF par e-mail en quelques minutes
Chantier, CIBTP, maître d'ouvrage
Relevé horaire
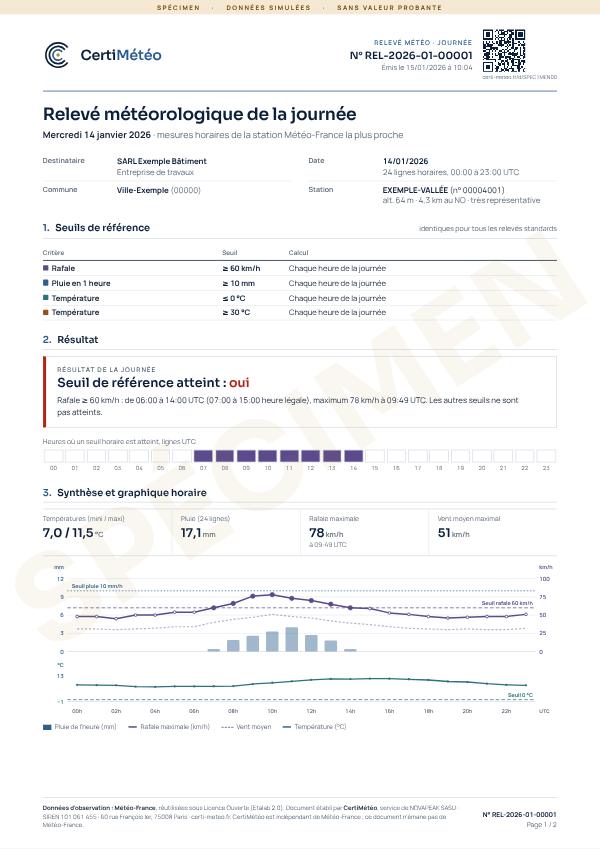
30 €TTC la journée · 25 € HT
- 24 lignes horaires de la station Météo-France de référence
- Pluie, rafales, températures et heures de dépassement
- Seuils standards ou critères de votre marché (option)
PDF par e-mail en quelques minutes
- 1Adresse et dateCommune ou adresse du lieu, jour concerné.
- 2Paiement sécuriséCarte, Apple Pay ou Google Pay, facture incluse.
- 3PDF en quelques minutesPar e-mail, numéroté, mesures Météo-France citées.
CertiMétéo est indépendant de Météo-France : les mesures proviennent des stations Météo-France, le document est établi par CertiMétéo. Aucun document ne garantit l'acceptation d'un dossier par un assureur ou une caisse.
Questions fréquentes
La grêle est-elle toujours couverte par l'assurance habitation ?
Quel délai pour déclarer un sinistre grêle ?
Mon véhicule est grêlé, suis-je couvert ?
Mon assureur conteste la date ou l'intensité de la grêle, que faire ?
Quelle franchise s'applique ?
Une autre question ? Écrivez-nous.
Sources et références
Les textes et données sur lesquels s'appuie ce guide, à consulter à la source.
- 1.Article L113-2 du Code des assurancesLégifrance
- 2.Loi n° 2021-1837 du 28 décembre 2021Légifrance
- 3.La garantie Cat-NatGéorisques
- Mesures des documents CertiMétéo : stations Météo-France, données publiques diffusées sur meteo.data.gouv.fr (Licence Ouverte Etalab 2.0), réutilisées sans modification des valeurs.
À lire ensuite
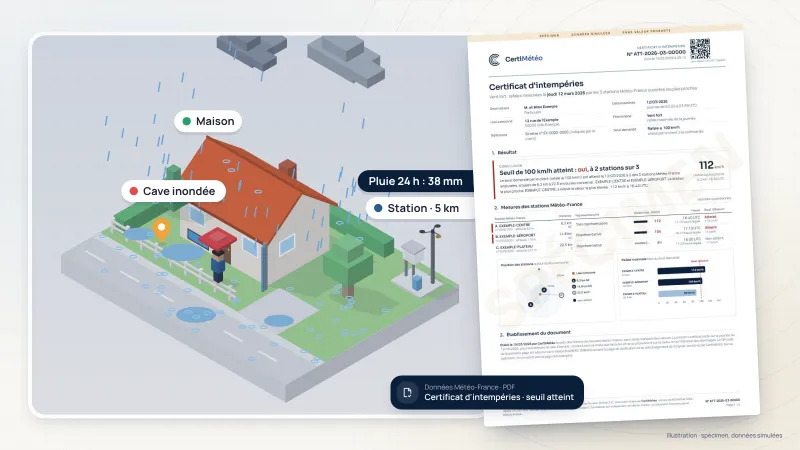
Attestation d'orage ou de foudroiement pour l'assurance : laquelle fournir ?
Appareils grillés, toiture arrachée, sous-sol inondé : après un orage, chaque dégât se prouve avec un document différent. Certificat de foudroiement, relevé de rafales ou de pluie : qui les délivre et quand les demander.
Lire l'article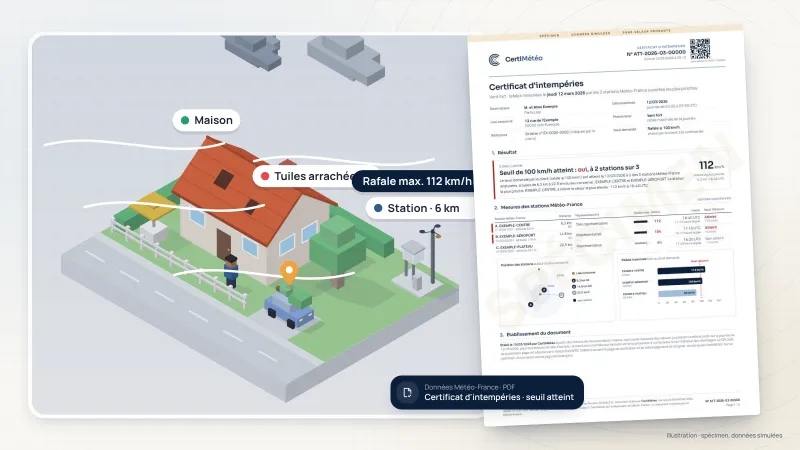
Attestation de tempête pour l'assurance : seuil de 100 km/h, modèle et démarches
Toiture, clôture, arbre ou voiture endommagés par le vent : le seuil de 100 km/h, le rôle (limité) de la mairie, les démarches et un modèle de courrier de déclaration de sinistre tempête.
Lire l'article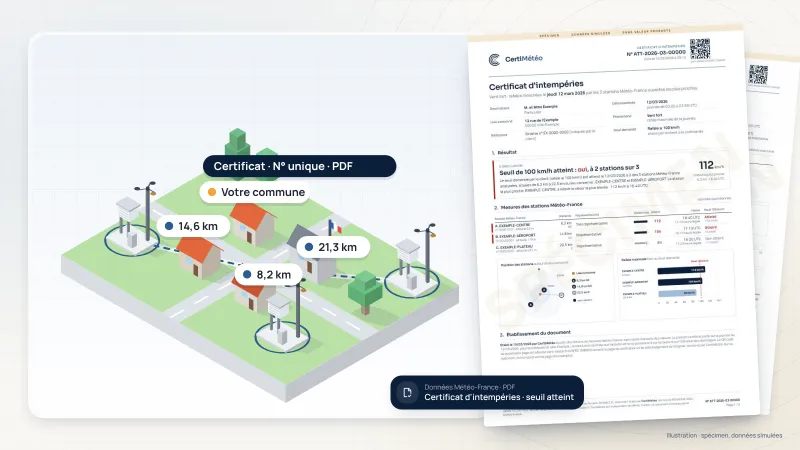
Certificat d'intempérie gratuit : comment obtenir les relevés Météo-France sans payer
Aucun organisme ne délivre de certificat d'intempérie gratuit, mais les relevés Météo-France sont en libre accès. Tutoriel pas à pas, limites du « fait maison », cas où aucun certificat n'est nécessaire et comparatif des options.
Lire l'article
Arrêté de catastrophe naturelle : vérification, démarches et indemnisation 2026
Vérification au Journal officiel, délais de déclaration, justificatifs météo à joindre, recours en cas de refus : la marche à suivre complète pour faire reconnaître un sinistre lié à un arrêté CatNat.
Lire l'article