
Attestation de tempête pour l'assurance : seuil de 100 km/h, modèle et démarches
Toiture, clôture, arbre ou voiture endommagés par le vent : le seuil de 100 km/h, le rôle (limité) de la mairie, les démarches et un modèle de courrier de déclaration de sinistre tempête.
Par l'équipe CertiMétéoPublié le 5 sources citées
Le document qu'il vous faut
Certificat de vent fort (rafales)
PDF par e-mail en quelques minutes
36 €TTC · 30 € HT
Sommaire de l'article
- 1.Comment fonctionne la garantie tempête de votre assurance ?
- 2.Rafale ou vent moyen : quelle vitesse compte pour l'assureur ?
- 3.Attestation de tempête de la mairie : ce qu'elle peut (et ne peut pas) faire
- 4.Que doit contenir une attestation de vent pour l'assureur ?
- 5.Déclarer un sinistre tempête : les démarches pas à pas
- 6.Modèle de courrier de déclaration de sinistre tempête
- 7.La station la plus proche n'a pas atteint 100 km/h : que faire ?
- 8.Tempête nommée ou simple coup de vent : qu'est-ce qui change ?
- 9.Véhicule endommagé par la tempête : quelle assurance ?
- 10.Toiture, clôture, arbre, véhicule : le tableau des cas
Toiture découverte, clôture couchée, arbre tombé sur la voiture : après un coup de vent, l'assureur vous demandera tôt ou tard de montrer que le vent était assez fort pour déclencher la garantie tempête. Beaucoup de sinistrés se tournent alors vers la mairie pour obtenir une « attestation de tempête ». Un arbre est en cause ? Notre page arbre tombé pendant une tempête détaille qui indemnise selon les cas.
Ce guide explique ce que la mairie peut (et ne peut pas) faire, quel document fournir à la place, comment déclarer le sinistre pas à pas, et que faire si la station la plus proche n'a pas atteint le seuil.
Comment fonctionne la garantie tempête de votre assurance ?
La garantie tempête fait partie du socle des contrats habitation : le Code des assurances (article L122-7) prévoit que les contrats qui couvrent l'incendie des biens couvrent aussi les effets du vent dû aux tempêtes. Les assureurs la regroupent le plus souvent avec la grêle et le poids de la neige sous le nom de garantie « tempête, grêle, neige » (TGN).
Le contrat ne couvre pas n'importe quel vent. Ses conditions générales fixent un critère d'intensité, rédigé le plus souvent selon l'un de ces deux modèles, parfois les deux au choix :
- Un seuil de vitesse : vent supérieur à 100 km/h (parfois une autre valeur) relevé par la station météorologique la plus proche du lieu du sinistre ;
- Un critère de dégâts : le vent a détruit ou endommagé plusieurs bâtiments de bonne construction dans la commune du sinistre ou dans les communes voisines.
Si le contrat prévoit les deux critères au choix, il suffit d'en remplir un. S'il ne retient que le seuil de vitesse, la preuve météorologique devient la pièce centrale. Relisez la clause exacte : c'est elle qui s'applique.
Rafale ou vent moyen : quelle vitesse compte pour l'assureur ?
Les stations Météo-France mesurent deux grandeurs. Le vent moyen est la vitesse moyennée sur 10 minutes, à 10 mètres de hauteur. La rafale est la pointe instantanée la plus forte de la période. Pendant un coup de vent, l'écart est important : 55 km/h de vent moyen peuvent s'accompagner de rafales à 95 km/h.
Les contrats parlent souvent d'un « vent de plus de 100 km/h » sans préciser lequel. En pratique, c'est la rafale maximale relevée par la station qui est comparée au seuil : c'est elle qui arrache les tuiles et couche les clôtures. L'échelle de Beaufort, elle, classe le vent moyen :
| Force Beaufort | Vent moyen | Appellation | Effets typiques à terre |
|---|---|---|---|
| 8 | 62 à 74 km/h | Coup de vent | Des rameaux cassent, la marche est très difficile |
| 9 | 75 à 88 km/h | Fort coup de vent | Dégâts légers : tuiles, cheminées, antennes |
| 10 | 89 à 102 km/h | Tempête | Arbres déracinés, dégâts importants aux bâtiments |
| 11 | 103 à 117 km/h | Violente tempête | Dégâts étendus |
| 12 | 118 km/h et plus | Ouragan | Dégâts considérables |
Une rafale à 100 km/h ne correspond donc pas à une « force 10 » : la force 10 désigne un vent moyen de 89 à 102 km/h, avec des rafales nettement supérieures. Ne mélangez pas les deux grandeurs dans votre courrier. L'échelle complète et la lecture d'un relevé heure par heure sont détaillées dans notre guide du relevé de vitesse du vent.
Exemple gratuit
Recevez l'exemple complet en PDF
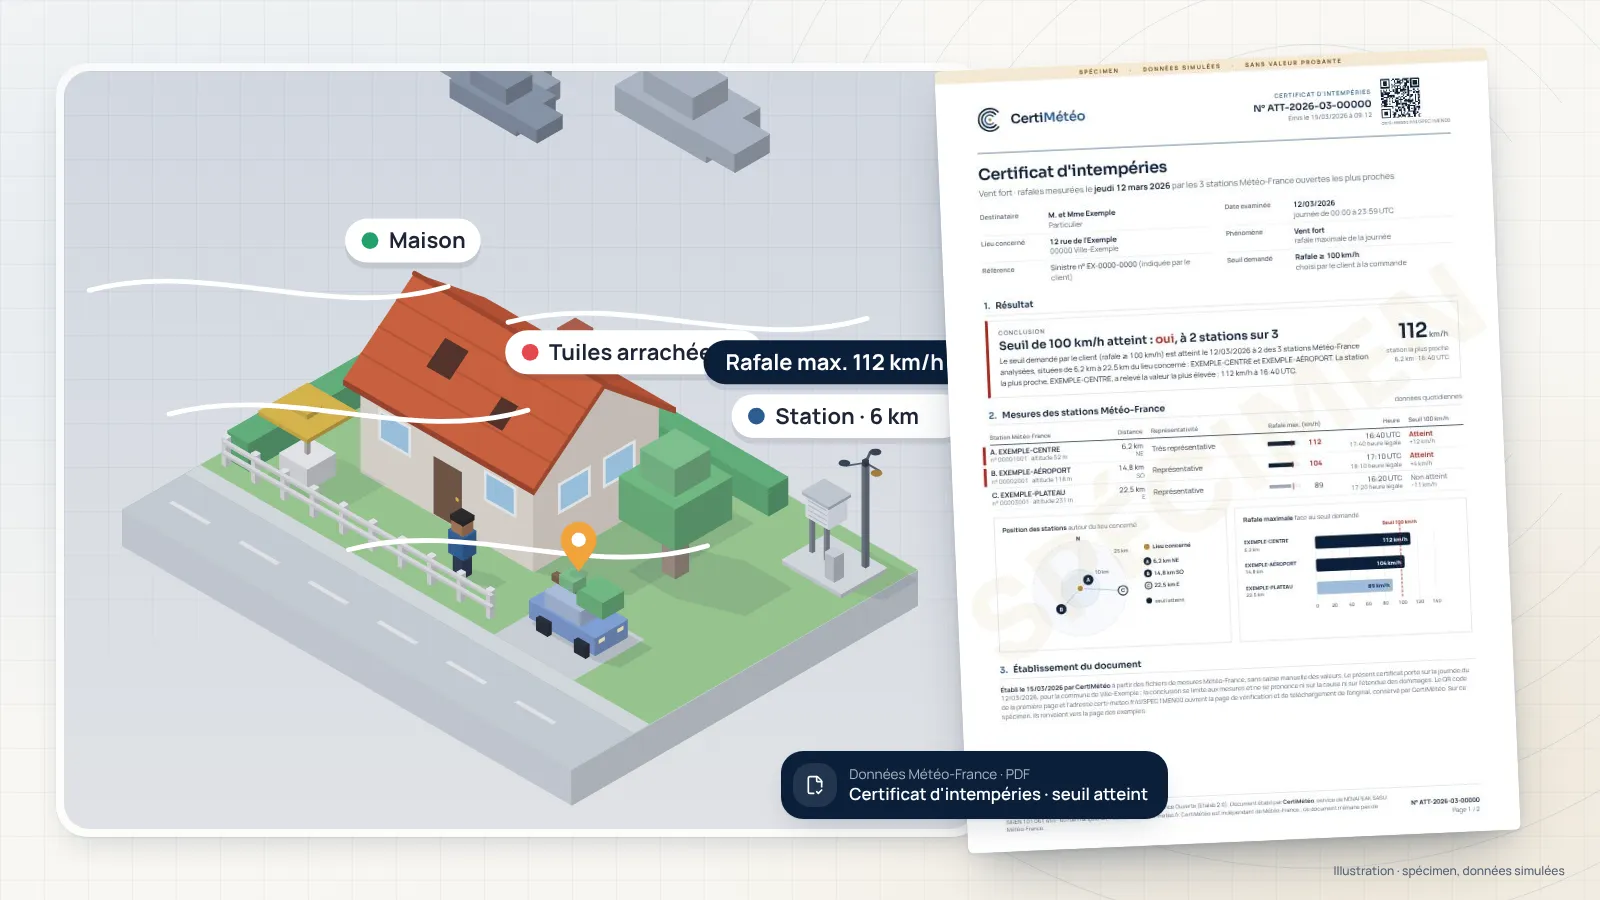
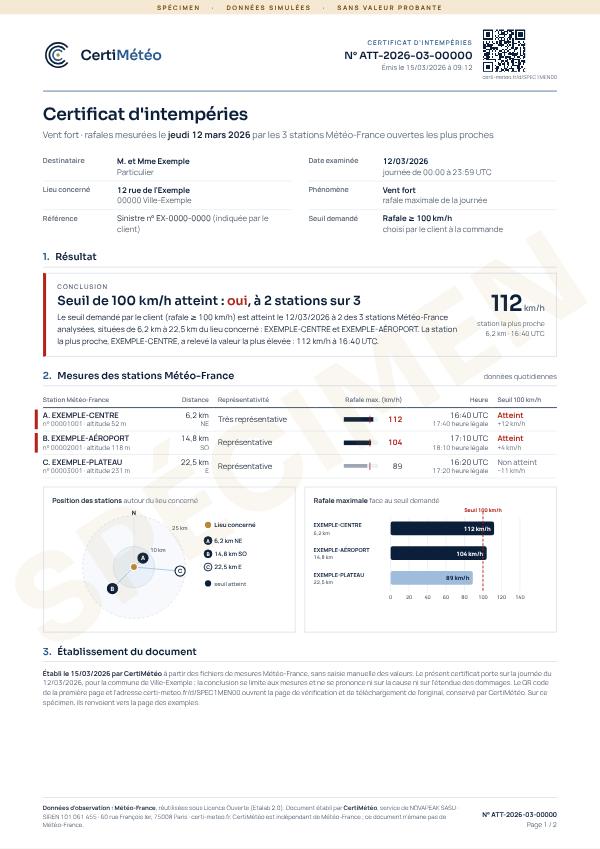
Certificat d'intempéries : le vrai document, avec toutes ses pages, tel que vous le recevrez. Utile pour le montrer à votre assureur, votre caisse ou votre maître d'ouvrage avant de commander.
- Spécimen sans valeur probante
- PDF ouvrable tout de suite
- Sans compte, sans carte
Attestation de tempête de la mairie : ce qu'elle peut (et ne peut pas) faire
Beaucoup de sinistrés demandent à la mairie une « attestation de tempête ». La réponse est souvent négative, et c'est normal. Une fiche de la préfecture de la Marne le rappelle : ni la préfecture ni les mairies ne sont habilitées à établir un certificat d'intempérie, un document qui engage la responsabilité de celui qui l'établit.
La mairie ne mesure pas le vent : elle ne peut pas certifier qu'une rafale a dépassé 100 km/h à votre adresse. Selon les communes, elle peut en revanche :
- rédiger un courrier constatant des dégâts sur le domaine communal (arbres tombés sur la voirie, bâtiments publics touchés), sans que ce soit une obligation ;
- recenser les sinistres signalés par les habitants, ce qui peut aider à montrer que plusieurs bâtiments ont été touchés ;
- demander la reconnaissance de l'état de catastrophe naturelle pour la commune : utile pour une inondation ou une submersion liée à la tempête, pas pour les dégâts du vent eux-mêmes.
Si un tel courrier existe, joignez-le : il complète le dossier. Mais il ne remplace pas une mesure du vent. Pour savoir qui délivre réellement ce type de document, lisez certificat d'intempéries : Météo-France, mairie… qui le délivre ?
Que doit contenir une attestation de vent pour l'assureur ?
Qu'elle vienne de Météo-France ou d'un service qui exploite ses données, une attestation de vent exploitable comporte les mentions suivantes. Sans elles, l'assureur ou l'expert pourra la juger insuffisante.
Trois voies permettent d'obtenir ces informations :
| Source | Ce que vous obtenez | Coût et délai | Limites |
|---|---|---|---|
| Données publiques Météo-France (meteo.data.gouv.fr) | Fichiers CSV par département ; colonne FXI = rafale maximale, en m/s | Gratuit ; temps de recherche à prévoir | Données brutes : pas de mise en forme, pas de numéro, interprétation à votre charge |
| Attestation Météo-France | Document établi par Météo-France | Plusieurs dizaines d'euros selon le document, délai pouvant atteindre plusieurs jours : à vérifier sur meteofrance.com | Délai parfois long par rapport à celui de la déclaration |
| Certificat de vent CertiMétéo | Rafale maximale des 3 stations Météo-France les plus proches, distances, horodatage, numéro unique | 30 € HT (36 € TTC), généralement en quelques minutes | Service indépendant, non affilié à Météo-France : vérifiez auprès de votre assureur |
Les mentions attendues et des exemples commentés figurent dans notre article modèle d'attestation d'intempéries. Le principe du document et les autres phénomènes certifiables sont présentés sur la page certificat d'intempéries.
Déclarer un sinistre tempête : les démarches pas à pas
- 1Sécurisez les lieux : bâchez la toiture, coupez l'électricité si nécessaire, écartez ce qui menace de tomber. Ces mesures conservatoires sont attendues par l'assureur ; gardez les factures (bâche, intervention d'urgence).
- 2Photographiez et filmez les dégâts avant tout nettoyage : vues d'ensemble, détails, objets abîmés. Conservez les fichiers d'origine, qui portent leur date.
- 3Déclarez le sinistre dans le délai prévu au contrat, qui ne peut pas être inférieur à 5 jours ouvrés à partir du moment où vous avez constaté les dégâts. Par téléphone ou espace client pour aller vite, puis confirmez par écrit.
- 4Transmettez la preuve du vent : attestation de rafales à la date de l'événement, et tout élément complémentaire (courrier de mairie, presse locale, attestations de voisins).
- 5Faites établir des devis par des professionnels (couvreur, menuisier, élagueur) et réunissez les factures d'achat des biens endommagés.
- 6Préparez la visite de l'expert si l'assureur en mandate un : ne jetez rien (tuiles, débris, objets), et rassemblez photos, devis et attestation.
- 7Vérifiez l'offre d'indemnisation : la franchise prévue au contrat s'applique. En cas de désaccord, écrivez au service réclamation de l'assureur, puis saisissez le Médiateur de l'assurance.
Modèle de courrier de déclaration de sinistre tempête
Ce modèle est à adapter à votre situation : remplacez les éléments entre crochets et supprimez ceux qui ne vous concernent pas. Envoyez-le en lettre recommandée avec accusé de réception, ou joignez-le à votre déclaration en ligne.
[Prénom Nom] [Adresse] Contrat n° [numéro] [Nom de l'assureur] — Service sinistres [Adresse] [Ville], le [date] Objet : déclaration de sinistre tempête — contrat n° [numéro] Lettre recommandée avec accusé de réception Madame, Monsieur, Je vous déclare un sinistre survenu le [date], vers [heure], au bien assuré situé [adresse], à la suite d'un épisode de vent violent [nom de la tempête, si elle a été nommée]. Le [date du constat], j'ai constaté les dommages suivants : [par exemple : tuiles arrachées sur le pan ouest de la toiture, gouttière décrochée, infiltration dans une chambre à l'étage]. Pour éviter l'aggravation des dégâts, j'ai pris les mesures conservatoires suivantes : [par exemple : pose d'une bâche le (date) par l'entreprise (nom), facture jointe]. Selon les données de la station Météo-France de [nom de la station], située à [distance] km du bien, une rafale maximale de [valeur] km/h a été relevée le [date] à [heure] (document n° [numéro] joint). Je vous demande de mettre en œuvre la garantie tempête de mon contrat et de m'indiquer si une expertise est prévue. Je tiens les biens endommagés à la disposition de votre expert. Pièces jointes : photos datées des dommages, attestation de vent, devis de [entreprise], factures des mesures conservatoires [, courrier de la mairie, attestations de voisins]. Je vous prie d'agréer, Madame, Monsieur, mes salutations distinguées. [Signature]
En copropriété, adressez ce courrier au syndic pour les parties communes (toiture, façade) : c'est lui qui déclare le sinistre à l'assureur de l'immeuble. Les dégâts à l'intérieur de votre lot relèvent de votre propre contrat. Pour un commerce, le courrier est le même, adressé à l'assureur de votre multirisque professionnelle.
La station la plus proche n'a pas atteint 100 km/h : que faire ?
Votre toiture est arrachée, mais la station de référence n'affiche que 85 km/h ? Le dossier n'est pas perdu pour autant. Une station mesure le vent en un point ; votre maison peut se trouver à 15 km, sur une crête, dans un couloir de vent ou sous une rafale d'orage très localisée.
- 1Relisez le contrat. S'il retient aussi le critère des « bâtiments de bonne construction endommagés dans la commune ou les communes voisines », le seuil de vitesse n'est pas la seule porte d'entrée.
- 2Comparez les stations voisines. Une station mieux exposée a pu enregistrer davantage. Le certificat CertiMétéo présente justement les mesures des 3 stations Météo-France les plus proches.
- 3Rassemblez les preuves de dégâts alentour : photos des toitures voisines, attestations de voisins sinistrés (nom, adresse, nature et date des dégâts, signature, copie d'une pièce d'identité), presse locale, courrier de la mairie.
- 4Documentez l'exposition du bien : altitude, bord de mer, plateau, absence d'abri. L'expert doit en tenir compte.
- 5Faites-vous assister si l'assureur refuse : un expert d'assuré peut défendre le lien entre le vent et les dommages. Vérifiez si votre contrat prend en charge ses honoraires.
- 6Contestez par écrit auprès du service réclamation, puis du Médiateur de l'assurance, dont le recours est gratuit.
Tempête nommée ou simple coup de vent : qu'est-ce qui change ?
Météo-France et ses homologues européens nomment les tempêtes les plus marquantes. Ce nom n'a pas d'effet sur votre contrat : la garantie s'applique dans les mêmes conditions, que l'épisode soit nommé ou non.
Une tempête nommée laisse toutefois beaucoup de traces publiques (bilans, presse), et les assureurs organisent parfois des procédures simplifiées. Un coup de vent non nommé demande plus de preuves : la mesure de la station devient alors décisive. Retrouvez les épisodes récents dans notre liste des tempêtes nommées en France.
La vigilance « vent violent » est une prévision par département, pas une mesure : elle ne prouve pas la vitesse atteinte à votre adresse. La tempête ne relève pas du régime des catastrophes naturelles, sauf vents cycloniques en outre-mer. En revanche, une inondation ou une submersion provoquée par la tempête peut faire l'objet d'un arrêté de catastrophe naturelle : vous avez alors 30 jours après sa publication pour déclarer.
Véhicule endommagé par la tempête : quelle assurance ?
En assurance auto, les dégâts du vent relèvent de la garantie tempête, souvent appelée « événements climatiques ». Elle figure généralement dans les formules qui couvrent les dommages à votre propre véhicule ou son incendie (formules intermédiaires et tous risques). Une assurance au tiers seule ne couvre pas, en principe, un arbre tombé sur votre voiture.
Le même critère d'intensité s'applique souvent, et la même preuve est utile : la rafale maximale relevée près du lieu de stationnement. Photographiez le véhicule en place avant de dégager l'arbre ou la branche. Si l'arbre appartient à un voisin ou à la commune, déclarez quand même à votre assureur : le propriétaire de l'arbre n'est en principe responsable que si un défaut d'entretien est établi (arbre mort ou malade).
Toiture, clôture, arbre, véhicule : le tableau des cas
| Dégât | Garantie à activer | Point de vigilance | Preuve utile |
|---|---|---|---|
| Tuiles, toiture, cheminée | Tempête (TGN) de l'assurance habitation | État de la toiture avant le sinistre (vétusté) | Photos, devis du couvreur, rafale maximale à la date |
| Infiltration après toiture endommagée | Tempête (TGN), dommages de mouillure | Bâcher vite ; certains contrats imposent un délai court | Photos, facture de bâchage, rafales mesurées |
| Clôture, portail, mur de clôture | TGN si le contrat couvre les clôtures | Souvent exclus ou plafonnés | Photos, factures d'achat, rafales |
| Arbre de votre jardin tombé sur la maison | TGN pour le bâtiment ; dégagement selon contrat | L'arbre lui-même est rarement indemnisé | Photos avant dégagement, devis d'élagueur, rafales |
| Arbre du voisin tombé chez vous | Votre propre assurance habitation | Recours contre le voisin seulement en cas de défaut d'entretien | Photos, rafales, échanges écrits avec le voisin |
| Véhicule (arbre, tuile, objet projeté) | Tempête ou événements climatiques de l'assurance auto | Pas couvert au tiers seul, en principe | Photos du véhicule en place, rafales près du lieu de stationnement |
| Antenne, parabole, panneaux solaires | TGN selon contrat | Équipements souvent listés à part | Photos, factures, rafales |
| Parties communes d'un immeuble | Assurance de l'immeuble, déclarée par le syndic | Le copropriétaire déclare ses parties privatives à son assureur | Photos, rafales, courrier du syndic |
| Local commercial, enseigne, stock | Multirisque professionnelle (garantie tempête) | Les pertes d'exploitation relèvent d'une garantie distincte | Photos, inventaire, rafales |
PDF par e-mail en quelques minutes
Besoin d'une preuve météo ? Choisissez votre document.
Rafale maximale relevée par les stations Météo-France les plus proches, à la date de votre sinistre : la pièce qui répond au seuil de votre garantie tempête. PDF généralement livré en quelques minutes.
Assurance, sinistre, litige
Certificat d'intempéries
36 €TTC le certificat · 30 € HT
- Mesures des 3 stations Météo-France les plus proches
- Vent, pluie, froid ou chaleur, à la date choisie
- Conclusion fidèle aux valeurs, numéro unique vérifiable
PDF par e-mail en quelques minutes
Chantier, CIBTP, maître d'ouvrage
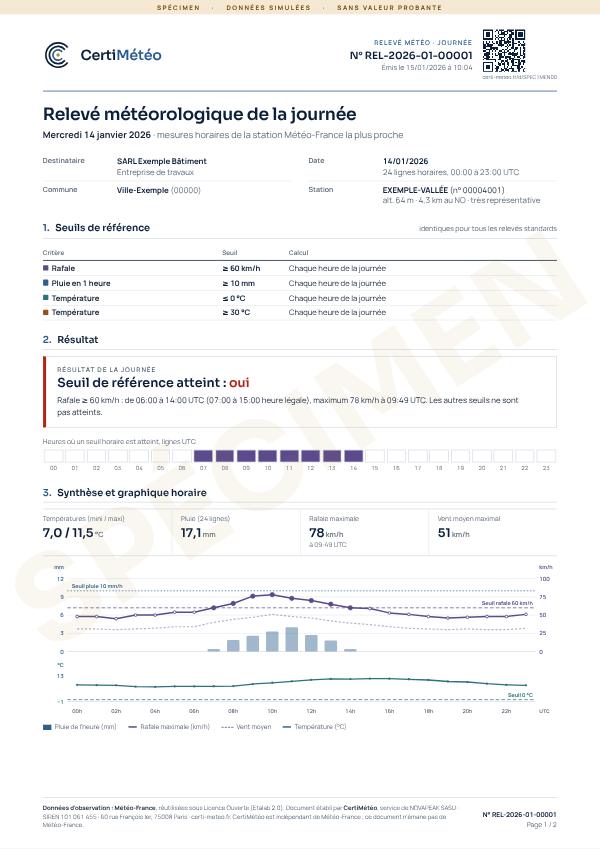
Relevé horaire
30 €TTC la journée · 25 € HT
- 24 lignes horaires de la station Météo-France de référence
- Pluie, rafales, températures et heures de dépassement
- Seuils standards ou critères de votre marché (option)
PDF par e-mail en quelques minutes
- 1Adresse et dateCommune ou adresse du lieu, jour concerné.
- 2Paiement sécuriséCarte, Apple Pay ou Google Pay, facture incluse.
- 3PDF en quelques minutesPar e-mail, numéroté, mesures Météo-France citées.
CertiMétéo est indépendant de Météo-France : les mesures proviennent des stations Météo-France, le document est établi par CertiMétéo. Aucun document ne garantit l'acceptation d'un dossier par un assureur ou une caisse.
Questions fréquentes
Comment obtenir une attestation de tempête pour l'assurance ?
La mairie peut-elle délivrer une attestation de tempête ?
Existe-t-il un modèle d'attestation de tempête ?
À partir de quelle vitesse de vent l'assurance tempête fonctionne-t-elle ?
Faut-il regarder la rafale ou le vent moyen ?
Météo-France délivre-t-elle une attestation de tempête ?
Quel délai pour déclarer un sinistre tempête ?
Que faire si la station la plus proche n'a pas enregistré 100 km/h ?
Une autre question ? Écrivez-nous.
Sources et références
Les textes et données sur lesquels s'appuie ce guide, à consulter à la source.
- 1.Article L113-2 du Code des assurances (déclaration du sinistre)Légifrance
- 2.meteo.data.gouv.frMétéo-France · données publiques
- 3.meteofrance.comMétéo-France
- 4.Vents violents et tempêtes : quelles sont les différences ?Météo-France
- 5.La garantie catastrophe naturelleGéorisques
- Mesures des documents CertiMétéo : stations Météo-France, données publiques diffusées sur meteo.data.gouv.fr (Licence Ouverte Etalab 2.0), réutilisées sans modification des valeurs.
À lire ensuite
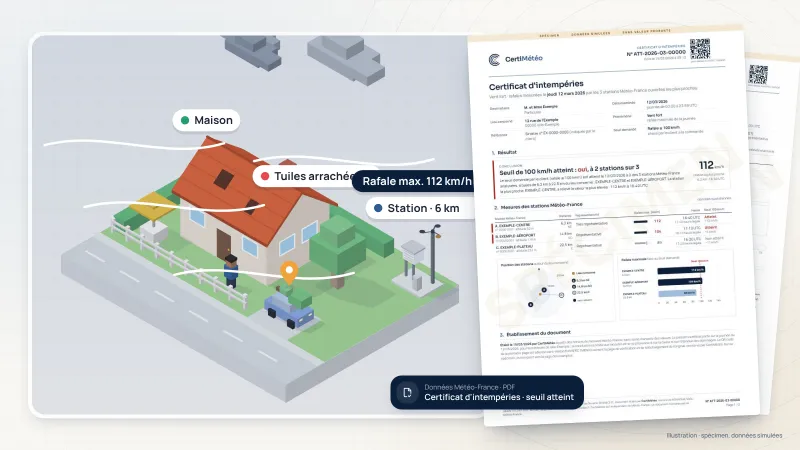
Relevé de la vitesse du vent : rafales, historique, Beaufort et attestation
Vent moyen ou rafale, km/h ou m/s, direction, échelle de Beaufort : comment obtenir un relevé historique de la vitesse du vent à une date et un lieu donnés, le lire et l'utiliser pour une assurance, un chantier ou un litige.
Lire l'article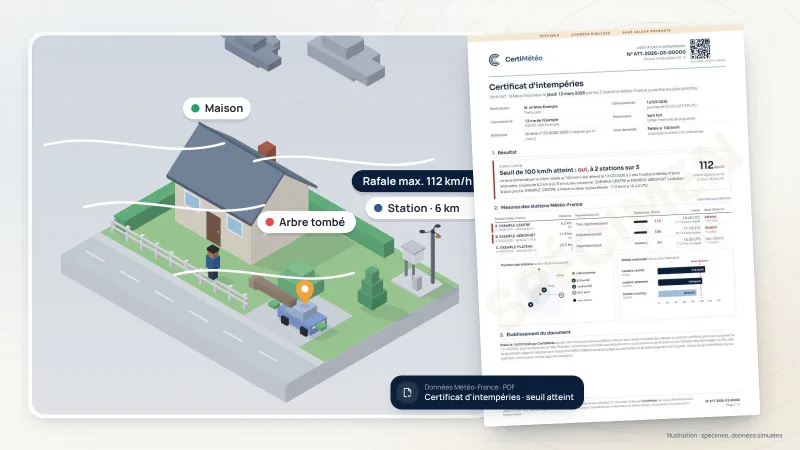
Tempête nommée en France : liste, dégâts et indemnisation 2026
Ciaran, Domingos, Herminia, Floriane… Comprendre la nomination des tempêtes, leurs dégâts et l'impact d'un nom officiel sur l'indemnisation des sinistres.
Lire l'article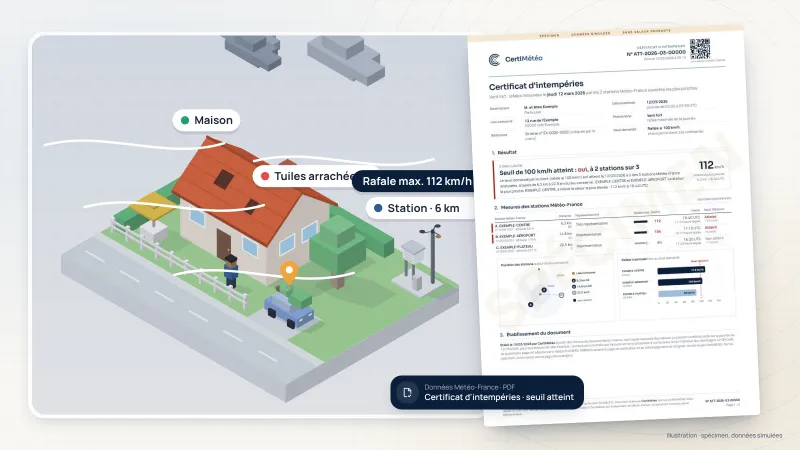
Tempête Austen (22-23 octobre 2026) : rafales mesurées et démarches d'assurance
Austen a frappé la Bretagne, la Normandie et les Hauts-de-France les 22 et 23 octobre 2026. Rafales mesurées station par station, garantie tempête, délai de déclaration et preuve de la rafale près de chez vous.
Lire l'article